החיים המודרניים לא תמיד משאירים ברירה: איך שחיקת השכר והלחץ היומיומי הופכים אנשים נורמטיביים לשומרי חוק לשעבר.
השאלה האם פשיעה כספית היא תמיד תוצר של מוסר פגום או שמא תגובה טבעית למצוקה?, מקבלת משנה חשיבות כאשר בוחנים את המציאות בשטח. בעוד ש"עבריינות כלכלית" מתקשרת לתאגידים ענקיים, המושג פשיעה כספית נוגע בבטן הרכה של חיי היומיום. הלחץ הכלכלי אינו תיאורטי; הוא מתרגם למספרים קרים שמכריחים אנשים נורמטיביים לחצות את הקו האדום.
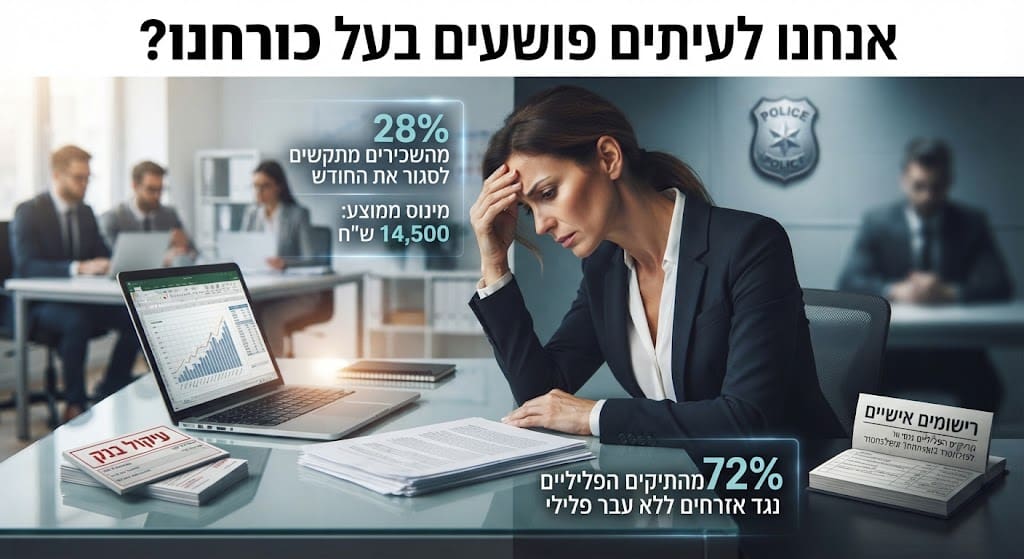
נתונים ממחישים כיצד המציאות דוחפת אנשים לפינה. על פי נתוני הלשכה המרכזית לסטטיסטיקה ודוחות של גורמי רווחה (מקור: דוחות שוטפים של הלשכה המרכזית לסטטיסטיקה וסקרי משקי בית), כ-28% מהשכירים בישראל מדווחים על קושי מתמשך לסגור את החודש, כאשר המינוס הממוצע בחשבונות עובר ושב של משקי בית מעוטרי הכנסה, זינק בשנים האחרונות לכ-14,500 ש"ח (מקור: נתוני בנק ישראל והתאחדות היועצים הכלכליים). במציאות שבה רשת הביטחון מצטמצמת, הפיתוי לעגל פינות או לזייף דיווחים, הופך למנגנון הישרדות.
נתונים רשמיים של מחלקות חקירות מס הכנסה והמשטרה (מקור: דו"חות אגף חקירות ומודיעין במשטרת ישראל ומחלקת חקירות מס הכנסה ומע"מ) מראים כי למעלה מ-72% מהתיקים הפליליים, בעבירות כספיות, נפתחים נגד אזרחים ללא עבר פלילי, שנקלעו למצוקת נזילות חריפה ולא לתכנון פלילי מוקדם.
דוגמה חדה לכך (מקור: ארכיון פסקי דין והחלטות בתיקי צווארון לבן בבתי המשפט המחוזיים) היא אשת פיננסים מוערכת בחברת השקעות מצליחה, שמעולם לא דרכה בתחנת משטרה, ונקלעה למצוקת מזומנים חריפה בעקבות גירושים יקרים ותביעות משפטיות שנמשכו שנים. כשמצאה את עצמה מול עיקול צפוי של חשבון הבנק הפרטי שלה, היא ניצלה את הפרצות במערכת אישור התשלומים של המשרד, וביצעה העברה בנקאית כפולה בספק חיצוני לכאורה. את הכסף, סך של 210,000 ש"ח (מקור: כתב האישום והסדר הטיעון בתיקי מעילה במגזר העסקי), היא העבירה ישירות לכיסוי חובותיה הדחוקים. בחקירתה התברר כי הדבר הראשון שעשתה לאחר ההעברה, הייתה לשבת בישיבת הנהלה שגרתית ולדווח על יציבות פיננסית, כשהיא ממוקדת לחלוטין בהצלת ההווה שלה על חשבון עתידה המקצועי.
במקרים כאלה, המערכת מייצרת את העבריינים של עצמה. המסקנה המטרידה שפשיעה כספית אינה בהכרח תולדה של פשע מאורגן, אלא לעיתים תוצר טבעי של חברה, שבה הלחץ הקיומי גובר על כל חוק מוסרי.